


Quando o assunto é proteger o negócio, muitos empresários ainda enxergam o seguro como despesa, e não como investimento. No setor de alimentação fora do lar, isso se traduz em casas que seguem sem a proteção adequada, mesmo diante de riscos presentes na rotina da operação, como gás de cozinha, instalações elétricas e coifas sem limpeza, principal causa de sinistros em restaurantes.
Hoje em dia, o risco não se resume ao patrimônio. Há a responsabilidade civil por danos a terceiros, como em serviços de valet e segurança, o lucro cessante durante uma paralisação e até as multas por vazamento de dados, que ganharam peso com a LGPD.
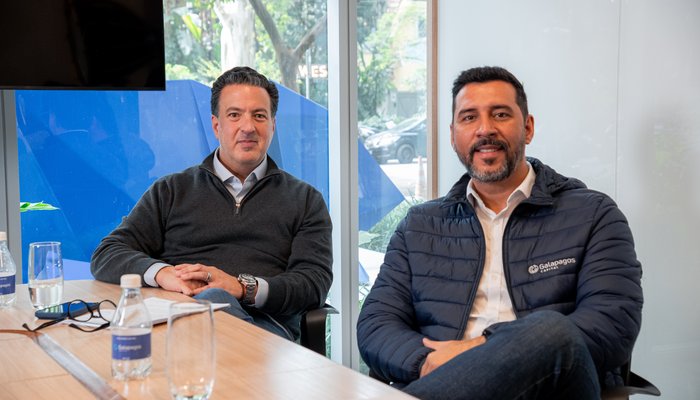
Felipe Villela, sócio da Galapagos Capital e head de seguros, e Alexandre Dimóvel, coordenador de ramos alimentares, comentam sobre a evolução da cultura de seguros no Brasil nos últimos anos. Hoje empresários e executivos querem entender o desenho final da apólice e se ela cobre todas as possíveis necessidades do negócio. Os executivos destacam que existem produtos pensados especialmente para restaurantes, dos copos e talheres ao valet, e opções acessíveis para o pequeno empresário.
Nesta entrevista, eles falam sobre os riscos que mais passam despercebidos, a importância do acolhimento na hora de contratar uma apólice, o papel do seguro no plano de negócios e a proteção contra ameaças digitais.
Confira o episódio #142 de O Café e a Conta:
Como vocês enxergam a realidade do brasileiro quando o assunto é se assegurar e proteger seu patrimônio?
Felipe Villela: O brasileiro vem progredindo quanto aos seguros, a gente costuma falar que de oito anos para cá essa cultura mudou bastante no Brasil.
Talvez até pela tragédia que foi a pandemia, que afetou o mundo inteiro, e principalmente a parte de benefícios, como plano de saúde, odontológico e seguro de vida. Mas com o decorrer do tempo as pessoas estão se aprimorando sobre esse assunto dos seguros, e isso se expande para os outros ramos.
O brasileiro tem uma característica de pensar que o seguro é uma despesa extra e não um investimento para o futuro. É cultural, mas melhorou bastante, hoje a gente senta com executivos e empresários e eles estão muito mais focados em entender o desenho final daquela apólice e se, de fato, vai cobrir tudo aquilo que eles pretendem.
Na estruturação de um plano de negócios, por que é importante considerar a estratégia do negócio, além da estrutura física e do capital inicial?
Alexandro Dimóvel: O seguro está totalmente atrelado ao plano de negócio de um restaurante. É muito comum as pessoas terem seguro de carro, mas quando se trata da empresa, que talvez seja o maior bem de um empresário, muitas vezes eles acham caro e não querem contratar.
Os bombeiros têm um dado de que ocorrem 23 incêndios por dia na Região Metropolitana de São Paulo. E, nesse sentido, bares e restaurantes têm agravantes como o gás de cozinha, questões elétricas que podem acontecer e, o principal motivo de sinistro em restaurantes hoje é a não limpeza da coifa. Então são vários aspectos para considerar antes de fazer o seguro.
Hoje, 20% das empresas no Brasil, fazem seguro e estão protegidas, número muito baixo. Quando falamos de bares e restaurantes, esse número cai pela metade, apenas 10%.
Como o seguro pode proteger o negócio de riscos que nem sempre são considerados, mas que podem acontecer?
Alexandre Dimóvel: São várias situações. Quando falamos de seguro, geralmente pensamos só no seguro patrimonial mesmo, o prédio. Mas hoje, o legal das seguradoras que existem produtos e coberturas específicas para restaurantes, já pensando nessa questão de sinistralidade. Temos cobertura de vidros, por exemplo, ele garante também os copos, pratos, talheres. Tem também a cobertura de bens ao ar livre, que a gente não pensa, mas com as questões climáticas pode acontecer.
O seguro ainda é muito associado a burocracias, mas hoje existe uma preocupação maior em oferecer soluções personalizadas para cada necessidade. O setor de alimentação fora do lar tem a hospitalidade e o cuidado como parte fundamental, essa também é uma preocupação de vocês?
Felipe Villela: Completamente. Tem uma palavra que eu aprendi em uma empresa que eu passei, que é acolhimento. O acolhimento em seguros é totalmente importante, a gente não emite nenhuma apólice aqui sem dar o acolhimento correto, sem entender o desenho completo.
Aqui na Galapagos a gente não pensa só em fechar negócios e trazer clientes. A gente pensa no sinistro, em dar o suporte necessário, o atendimento correto. E se isso não estiver 100% certo a gente nem emite a apólice.
- De crises a métricas: lições do Comanda Aberta marcam Salão Abrasel
- Conheça os empreendedores que abriram o Comanda Aberta no Salão Abrasel 2026
- Nova edição do Pizza Masters 2026 chega a SP nos dias 10 e 11 de novembro
- Salão Abrasel estreia com arenas interativas assinadas pela B&R
- Estudo da Fipe liga adesão ao iFood a maior sobrevida e melhores salários
Ale, você que coordena os ramos alimentares, qual é o risco que os restaurantes mais costumam subestimar?
Alexandre Dimóvel: Um dos pontos que costumam subestimar são os riscos relacionados à responsabilidade civil. Muitas vezes, quando pensam em seguro, lembram primeiro de situações como incêndio ou danos ao patrimônio. Mas existem outras responsabilidades que também podem recair sobre o restaurante.
Por exemplo, a contratação de um serviço de valet, de segurança ou até mesmo o fornecimento de alimentos e bebidas. Dependendo da situação, o empresário pode ser responsabilizado por um dano causado a terceiros.
No caso do valet, existe a cobertura que protege o estabelecimento em relação a veículos de terceiros que estejam sob sua guarda. Da mesma forma, há situações envolvendo segurança, briga ou tumulto dentro do estabelecimento, ou ainda algum acidente com um cliente.
Outro ponto muito importante é o lucro cessante. Caso o restaurante sofra um incêndio, seguro pode indenizar os danos ao patrimônio, mas o estabelecimento também ficará um período sem funcionar e, consequentemente, sem faturar. Com o lucro cessante, é possível proteger financeiramente o negócio durante o período de paralisação previsto na apólice.
Como mostrar ao pequeno empresário que o seguro também é para ele e que negócios de bairro e familiares estão igualmente sujeitos a riscos?
Felipe Villela: Para o pequeno empresário, hoje já existem produtos mais estruturados, desenvolvidos especificamente para esse perfil, com coberturas adequadas e, muitas vezes, com um custo bastante acessível.
Já para empresas maiores, dependendo do histórico de sinistros e do nível de exposição ao risco, a contratação pode exigir uma análise mais detalhada. Mas o mercado segurador vem evoluindo justamente nesse sentido: entender melhor cada operação e desenvolver soluções cada vez mais personalizadas.
Falando sobre tecnologia, quais são os riscos que existem nesse sentido atualmente? E como funciona a proteção?
Alexandre Dimóvel: Como falamos, o seguro é muito mais que patrimonial. Existe cobertura até para casos de LGPD. Os restaurantes hoje transmitem e tramitam muita informação confidencial. Então você tem nome, endereço, CPF e já não pode divulgar. A gente já viu casos de invasão, que é o que mais acontece, mas tem também o problema de vazamento de dados por fidelidade de empregados. E as multas de LGPD, da Agência Nacional de Proteção de Dados, é pesadíssima: 2% do faturamento, podendo chegar a ir até 50 milhões por acontecimento.
Felipe Villela: E é uma coisa que não vai trazer só um prejuízo financeiro, mas também de reputação e imagem, que também pode acabar com o negócio. Então, tem que ter um respaldo muito bem-organizado e contratado, com o desenho pronto para aquilo que você necessita, você vai ter a cobertura.
